 Radio Angelica 99.7 Radio Comunitaria 99.7 Angélica – Santa Fe
Related Articles
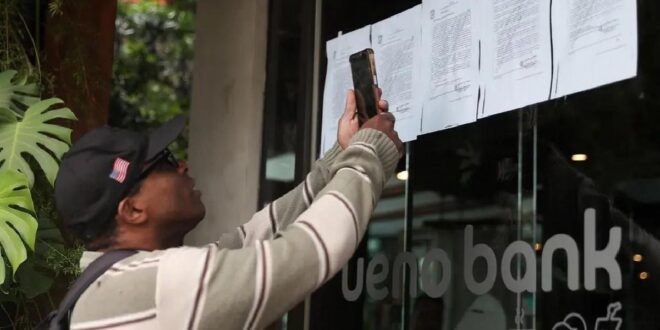
La crisis de Ueno Bank dejó a unos 2,9 millones de clientes sin acceso a sus cuentas y desencadenó una investigación judicial y una conmoción política en Paraguay. El presidente Santiago Peña anunció su renuncia este jueves 5 de noviembre, en medio de las protestas y los cuestionamientos por sus vínculos con el grupo propietario de la entidad.
El Banco Central del Paraguay (BCP) dispuso intervenir el banco después de detectar un grave deterioro de su respaldo patrimonial. La medida paralizó sus servicios y puso bajo revisión tanto los ahorros particulares como las inversiones de organismos públicos.
Estas son las diez claves del caso:
• 1. Una expansión acelerada hasta alcanzar a millones de usuarios
Ueno comenzó como financiera y obtuvo su licencia bancaria en 2023. Con una propuesta centrada en servicios digitales, promociones y beneficios, captó rápidamente clientes y se convirtió en una de las entidades más populares del país.
Llegó a reunir alrededor de 2,9 millones de usuarios, una cifra equivalente a más del 60% de la población adulta paraguaya, y a contar con más de 70 sucursales. Esa dimensión multiplicó las consecuencias de la interrupción de sus operaciones.

• 2. Un respaldo patrimonial por debajo del límite permitido
El BCP informó que, tras ajustar los estados financieros durante el proceso de regularización, el índice de solvencia quedó por debajo de la mitad del mínimo requerido.
Ese indicador permite evaluar el capital con el que cuenta un banco para respaldar los riesgos que asume y absorber pérdidas. La revisión mostró que Ueno carecía del patrimonio que debía acreditar para sostener sus operaciones.
• 3. Préstamos a compañías relacionadas con los accionistas
Una de las principales líneas de investigación apunta a la concentración de créditos en empresas vinculadas con los propietarios del banco.
Los inspectores habían advertido sobre operaciones que, en algunos casos, superaban los límites legales, carecían de garantías suficientes o no tenían documentación adecuada. Entre los movimientos señalados aparecen préstamos por casi US$39 millones a tres compañías vinculadas, otorgados en una sola jornada de septiembre de 2025.
• 4. Registros contables que sobreestimaban el patrimonio
La revisión también detectó gastos registrados incorrectamente como activos. Al corregir esas anotaciones, el capital disponible se redujo de manera significativa.
Los ajustes resultaron decisivos para que el índice de solvencia quedara por debajo de la mitad del piso legal. El problema excedía una dificultad momentánea para disponer de efectivo: comprometía el respaldo patrimonial de la entidad.

• 5. La resolución del Banco Central y la suspensión de las operaciones
El directorio del BCP decidió por unanimidad, el 2 de noviembre, iniciar el procedimiento de resolución de Ueno. La medida fue comunicada el día siguiente.
Las sucursales cerraron y quedaron suspendidas las operaciones mediante la aplicación, las tarjetas y las transferencias.
El procedimiento de resolución permite intervenir una entidad en dificultades graves, verificar su patrimonio y preservar los activos disponibles. También contempla mecanismos para devolver depósitos o transferirlos a otras instituciones, dentro del marco legal aplicable.
• 6. Clientes sin posibilidad de retirar, pagar o transferir
La paralización impidió que unos 2,9 millones de clientes pudieran retirar efectivo, utilizar sus tarjetas o transferir dinero. La incertidumbre provocó filas y protestas frente a las sucursales.
Las autoridades anunciaron la restitución de los depósitos cubiertos por la garantía y comenzaron a organizar pagos y cuentas en otros bancos. El esquema inicial contemplaba abrir cuentas para unos 280.000 clientes que operaban exclusivamente con Ueno.
La falta de acceso a los fondos no implica que todos los ahorros se hayan perdido: su recuperación depende de la cobertura y de los mecanismos que se instrumenten.

• 7. Una garantía de hasta 228,3 millones de guaraníes por depositante
El Fondo de Garantía de Depósitos cubre hasta 75 salarios mínimos por persona y por entidad financiera. Al momento de la intervención, ese límite equivalía a 228,3 millones de guaraníes, aproximadamente US$38.000.
La cobertura se calcula por depositante y por banco, no por cada cuenta. Las estimaciones preliminares indican que permitiría cubrir íntegramente los depósitos de cerca del 97% de los ahorristas.
Para quienes superan ese monto, la devolución del excedente sigue siendo incierta. El BCP debe aplicar los mecanismos legales sobre los activos y pasivos del banco para procurar la mayor recuperación posible.
• 8. Inversiones previsionales por US$355 millones y 32.000 jubilados alcanzados
El Instituto de Previsión Social (IPS), que administra aportes previsionales y brinda cobertura de salud, tenía aproximadamente US$355 millones invertidos en Ueno, entre certificados de depósito y bonos financieros.
La exposición representaba alrededor del 9% de su cartera de inversiones. Además, unos 32.000 jubilados cobraban sus haberes a través de la entidad.
El IPS aseguró que los pagos continuarían y anunció el traslado de beneficiarios a otros bancos. La recuperación de sus inversiones constituye otro frente del caso, que también compromete recursos públicos.
• 9. Ocho directivos detenidos y 27 personas imputadas
La investigación derivó en la detención de ocho directivos, entre ellos Federico Miguel Vázquez Villasanti, conocido como Miguel Vázquez y titular del grupo propietario, y Juan Manuel Gustale, presidente del banco.
Los fiscales formularon imputaciones contra 27 personas, entre autoridades de la entidad y otros involucrados en sus negocios, por presuntos delitos que incluyen lesión de confianza y tentativa de estafa.
También se dispusieron medidas para congelar activos y preservar el patrimonio. Las responsabilidades penales deberán establecerse en el proceso judicial.
• 10. Los vínculos políticos y la renuncia anunciada por Peña
La crisis escaló por las relaciones entre el banco, Grupo Vázquez y Santiago Peña, quien había sido accionista del conglomerado hasta marzo de 2025.
El mandatario también había designado al frente del BCP a Carlos Carvallo, expresidente de Financiera Ueno, antecesora del banco. Carvallo presentó su renuncia tras el estallido del caso.
Los vínculos alimentaron las críticas sobre posibles conflictos de intereses y sobre el desempeño de los controles. Hubo protestas en Asunción y pedidos de juicio político de legisladores opositores y sectores del oficialismo.
En ese contexto, Peña anunció este jueves 5 de noviembre su renuncia a la Presidencia. El escándalo dejó abiertos los interrogantes sobre la supervisión bancaria, la protección de los depósitos y la relación entre los organismos públicos y los grupos económicos.